Webinar “HPA Earnings Call Q3/2026: Kết quả kinh doanh quý 3 và triển vọng quý 4/2026”
Diễn biến giá heo hơi từ đầu tháng 10, khả năng về đích kế hoạch năm, việc phân bổ hơn 1.200 tỷ đồng vốn IPO, thời điểm mảng bò và trứng đóng góp đáng kể vào lợi nhuận, cùng kế hoạch kinh doanh và cổ tức năm 2027 là những nội dung nhà đầu tư đặt ra nhiều nhất tại webinar của Công ty cổ phần Phát triển Nông nghiệp Hòa Phát (HOSE: HPA) chiều 06/11/2026.
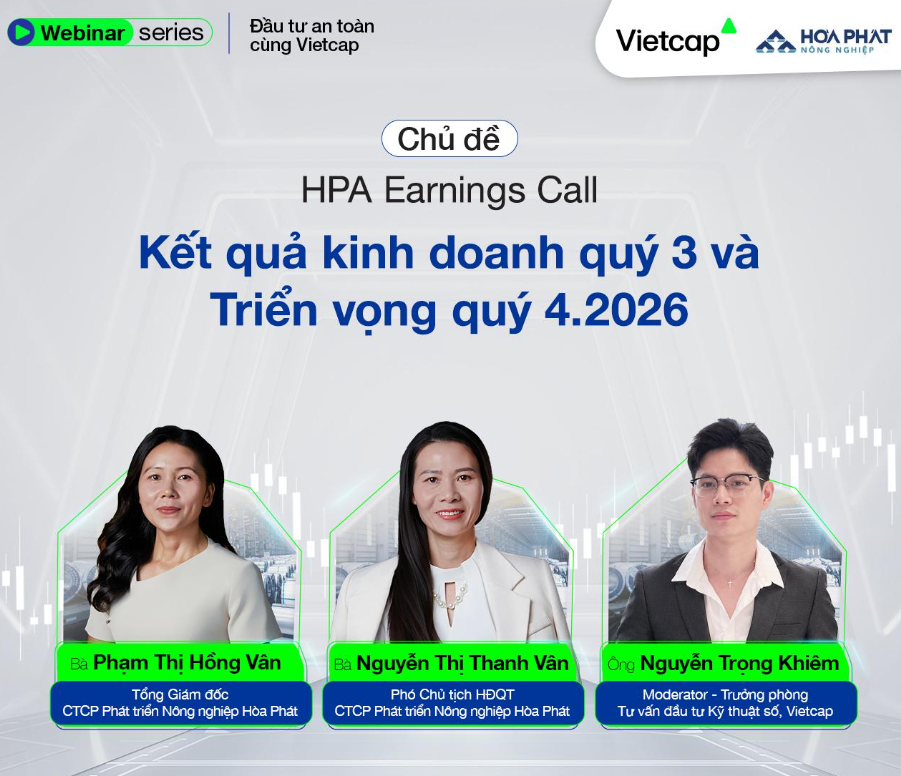
Webinar "HPA Earnings Call Q3/2026: Kết quả kinh doanh quý 3 và triển vọng quý 4/2026" bắt đầu lúc 15h30 ngày 6/11 trên nền tảng Zoom Webinar của Vietcap, thuộc chuỗi "Đầu tư an toàn cùng Vietcap", với hơn 200 nhà đầu tư và cổ đông tham dự. Phía HPA có bà Phạm Thị Hồng Vân, Tổng giám đốc, và bà Nguyễn Thị Thanh Vân, Phó chủ tịch Hội đồng quản trị kiêm Giám đốc Công ty cổ phần Phát triển Chăn nuôi Hòa Phát. Ông Nguyễn Trọng Khiêm, Trưởng phòng Tư vấn đầu tư Kỹ thuật số của Vietcap, điều phối buổi trao đổi. Chương trình dự kiến kết thúc lúc 16h30, tuy nhiên lượng câu hỏi nhà đầu tư gửi tới khá nhiều nên ban lãnh đạo HPA đã kéo dài tới 16h45 để giải đáp thêm các vấn đề nhà đầu tư quan tâm.
Bà Phạm Thị Hồng Vân đại diện HPA trình bày kết quả sản xuất kinh doanh quý III và 9 tháng đầu năm 2026. Lũy kế 9 tháng đầu năm 2026, HPA đạt doanh thu 5.064 tỷ đồng, bằng 70% kế hoạch năm 7.200 tỷ đồng, và lợi nhuận sau thuế 948 tỷ đồng, tương đương 94% kế hoạch 1.005 tỷ đồng. So với cùng kỳ, doanh thu giảm 21% và lợi nhuận sau thuế giảm 27%. Biên lợi nhuận gộp giữ ở mức 25%, biên lợi nhuận ròng 19%, ROA 23% và ROE 29%. Tổng tài sản đạt 5.976 tỷ đồng, vốn chủ sở hữu 4.738 tỷ đồng, nợ phải trả 1.238 tỷ đồng, chiếm 20,7% tổng tài sản.
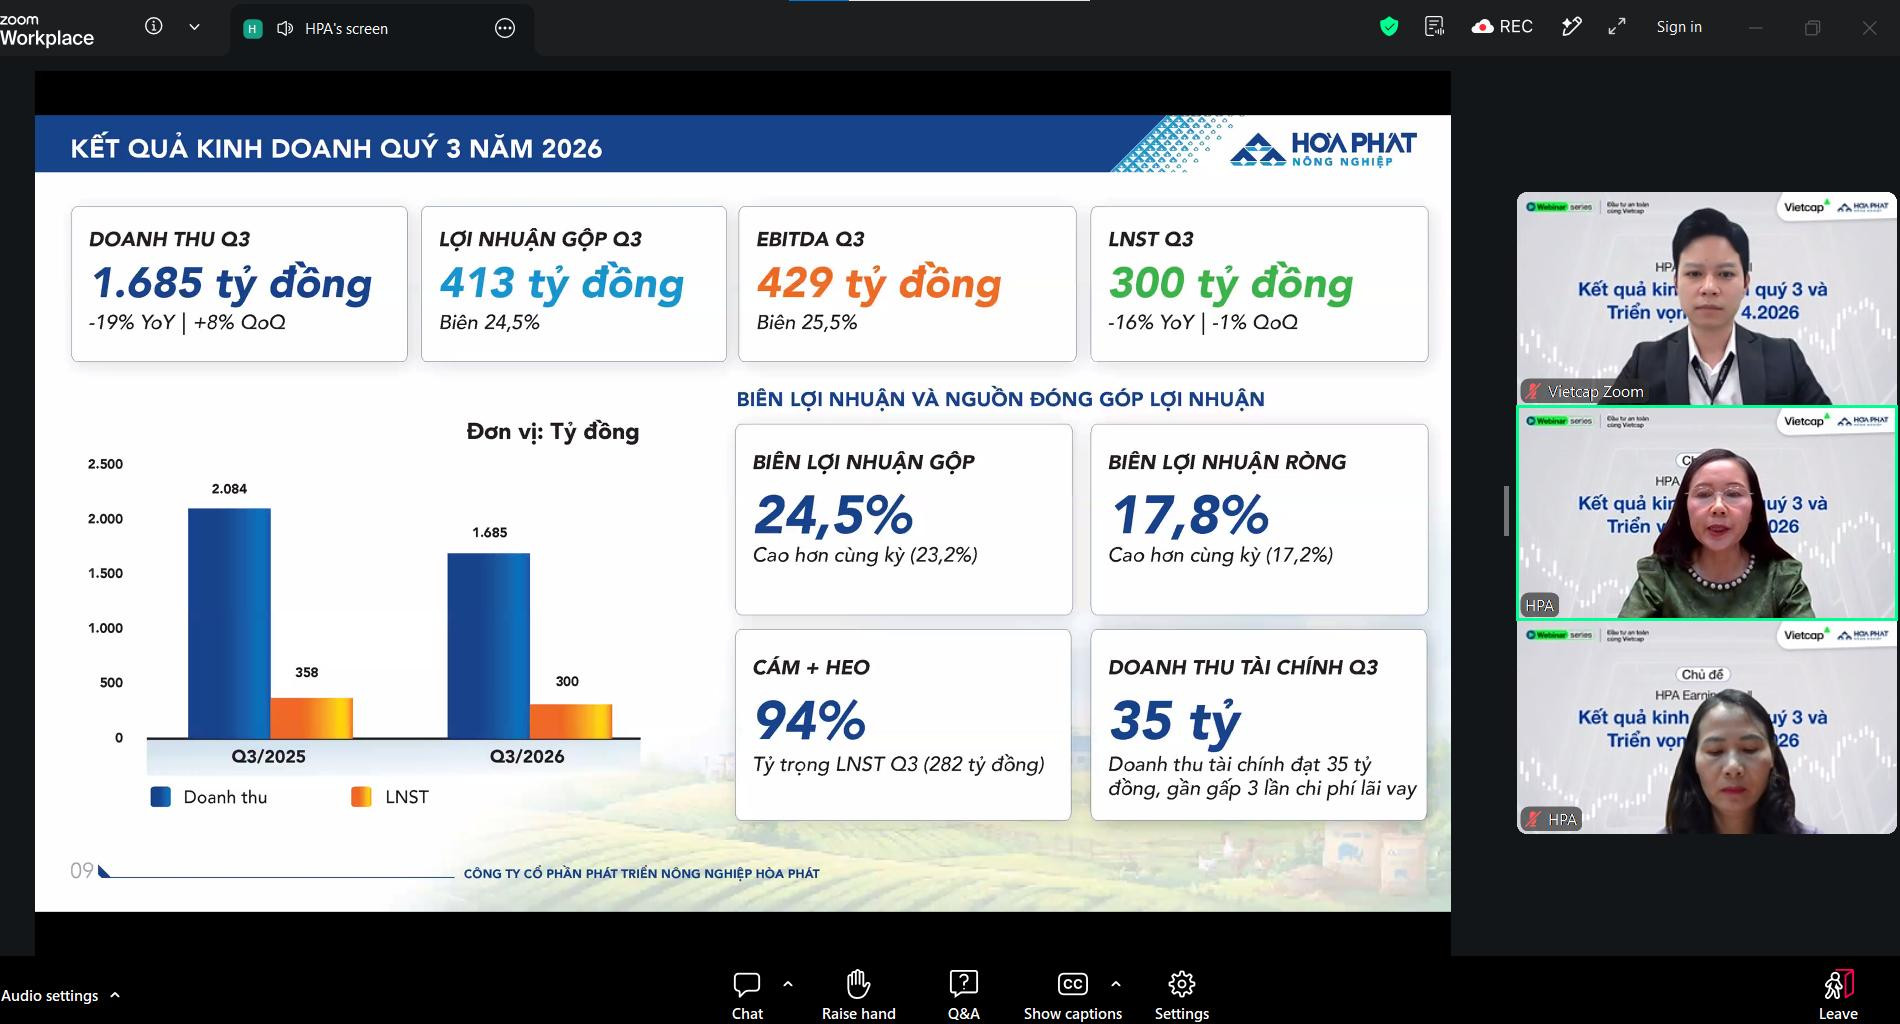
Quý III, doanh thu đạt 1.685 tỷ đồng, giảm 19% so với cùng kỳ và tăng 8% so với quý II. Lợi nhuận gộp đạt 413 tỷ đồng với biên 24,5%, cao hơn mức 23,2% của quý III/2025. Lợi nhuận sau thuế đạt 300 tỷ đồng, giảm 16% so với cùng kỳ, biên lợi nhuận ròng 17,8% so với 17,2%. Doanh thu tài chính trong quý đạt 35 tỷ đồng, gần gấp ba lần chi phí lãi vay.
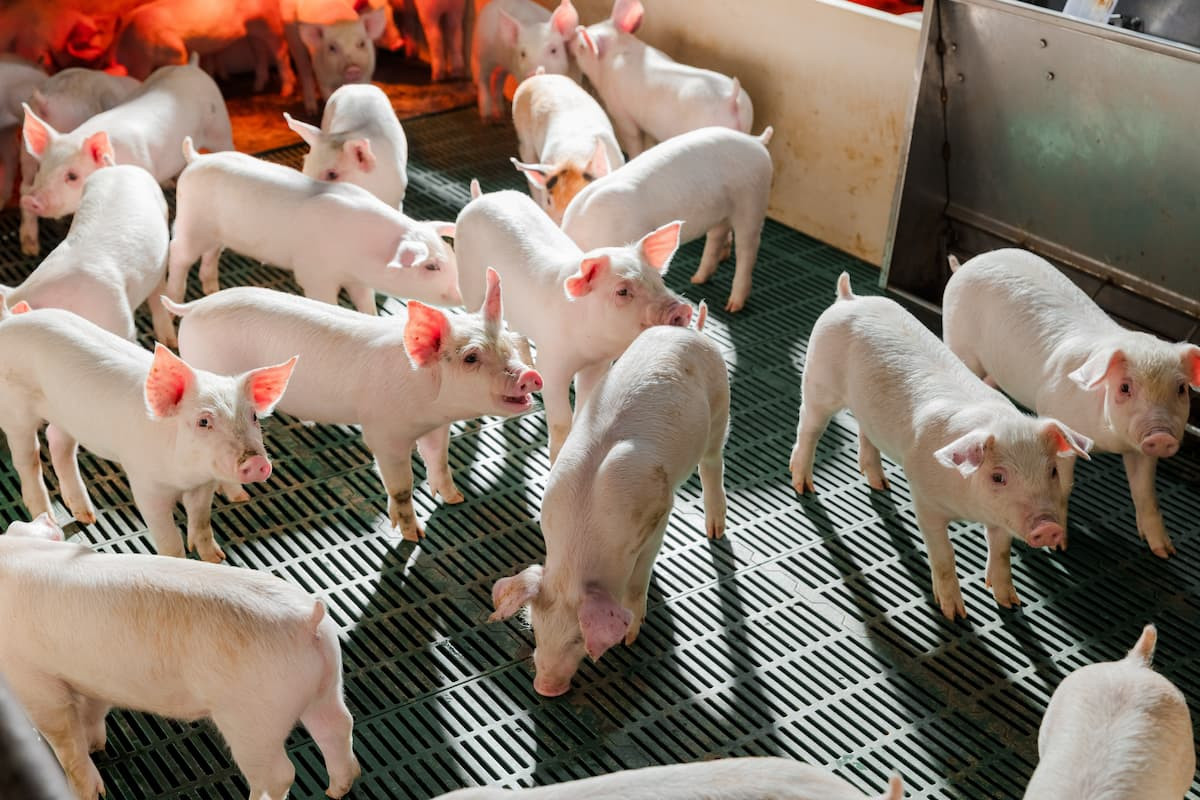
Chăn nuôi heo đóng góp 2.129 tỷ đồng doanh thu và 622 tỷ đồng lợi nhuận sau thuế, chiếm 42% và 66% toàn công ty. Mảng thức ăn chăn nuôi đạt tổng doanh thu 3.142 tỷ đồng, đóng góp 35% vào doanh thu hợp nhất và 261 tỷ đồng lợi nhuận, tương đương 28%. Mảng bò chiếm 12% doanh thu và 7% lợi nhuận, mảng trứng chiếm 11% doanh thu và 1% lợi nhuận. So với cùng kỳ, cám và trứng tăng trưởng doanh thu lần lượt 10% và 4%, trong khi heo giảm 26% và bò giảm 56% do sản lượng giảm. Riêng lợi nhuận mảng bò tăng 27% so với cùng kỳ.
Sản lượng thức ăn chăn nuôi bán ra thị trường 9 tháng đạt 143.000 tấn, tăng 11%, tiêu thụ nội bộ giảm 8%, biên lợi nhuận ròng quý III đạt 8,1%, tương đương cùng kỳ. Sản lượng heo thương phẩm quý III tăng 41% và heo cai sữa tăng 67% so với quý II, biên lợi nhuận ròng mảng heo đạt 23,3% so với 23,1% của quý III/2025.
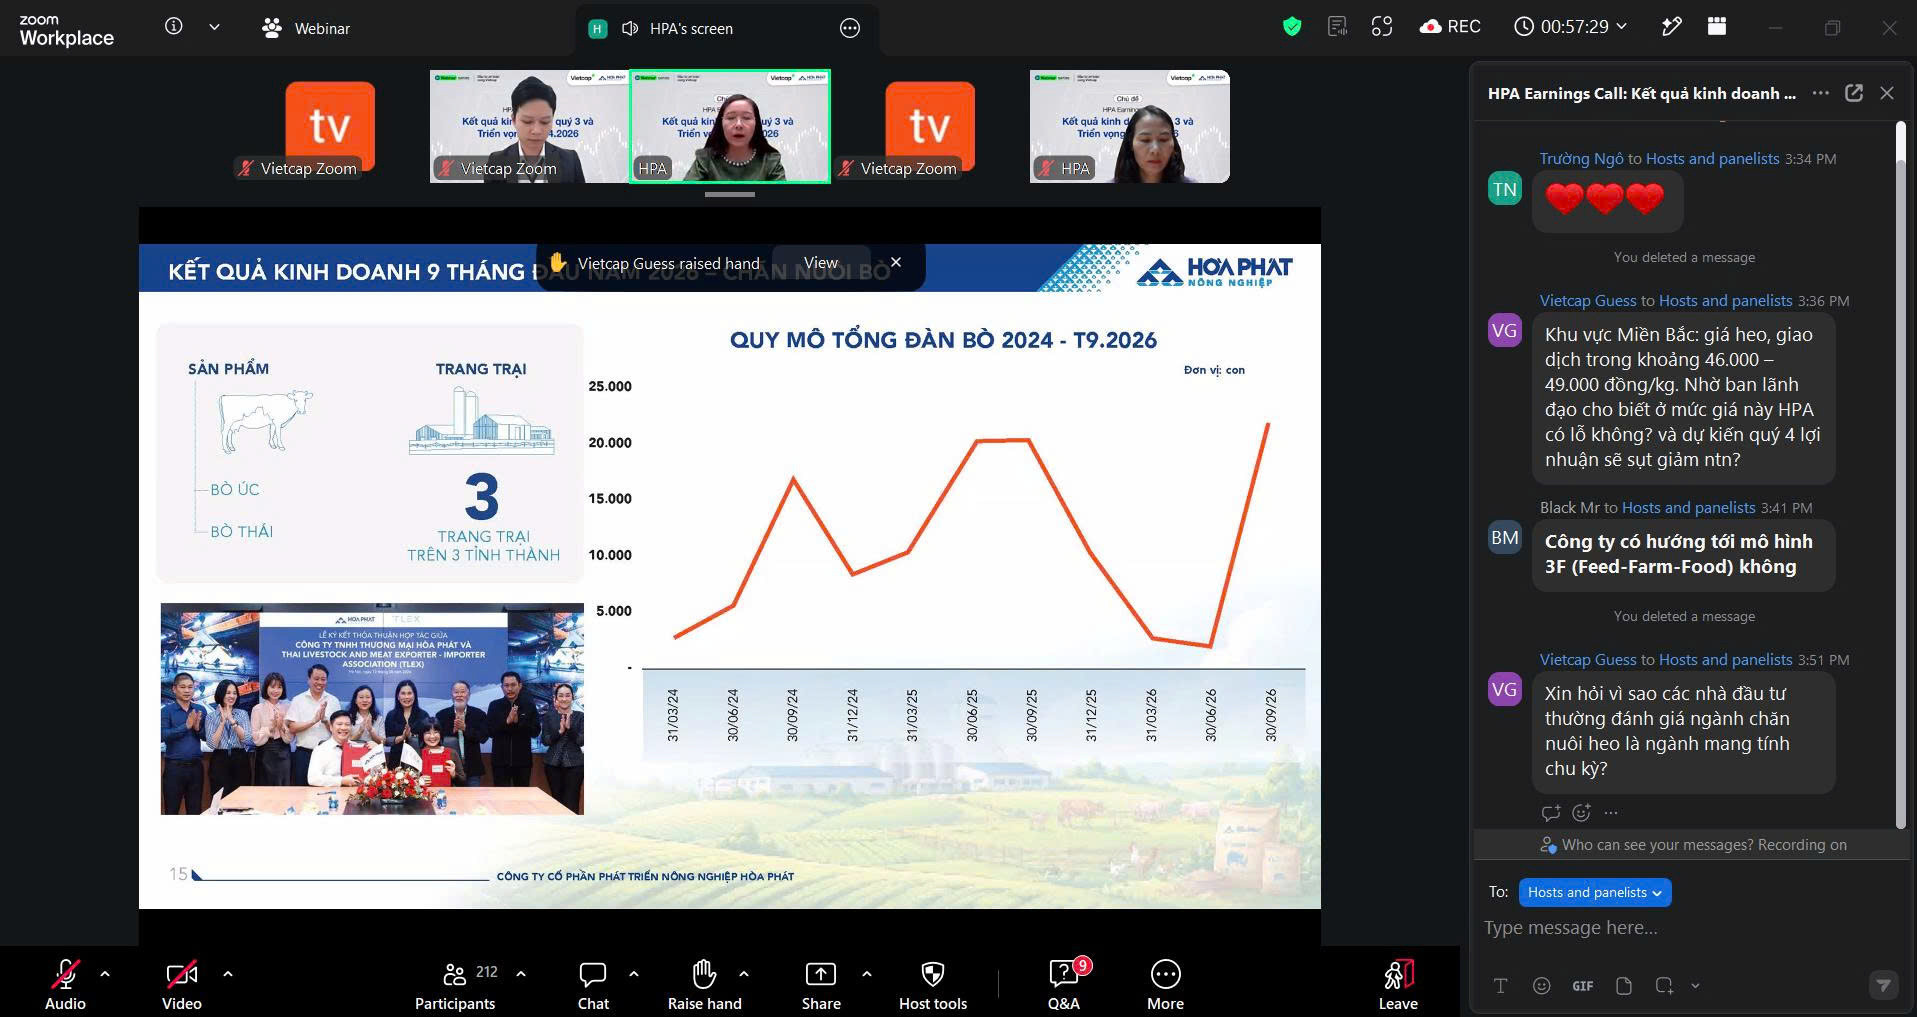
Trong quý III, Công ty Thương mại Hòa Phát ký thỏa thuận hợp tác với Hiệp hội Xuất nhập khẩu thịt và gia súc Thái Lan để mở thêm nguồn cung ngoài bò Úc, nâng quy mô đàn lên trên 20.000 con tại thời điểm 30/9. Mảng trứng đạt 87 triệu quả trong quý III, cao hơn các quý liền kề, tỷ trọng trứng vỏ nâu và vỏ hồng là 79% và 21%, trong khi tỷ trọng trứng vỏ nâu của thị trường là 93%.
Năm 2026, HPA chi trả cổ tức tiền mặt hai đợt. Tháng 6, công ty trả phần còn lại của năm 2025 với tỷ lệ 2.100 đồng một cổ phiếu, tương ứng 599 tỷ đồng. Tháng 11, công ty tạm ứng cổ tức năm 2026 với tỷ lệ 1.800 đồng một cổ phiếu, tương ứng 513 tỷ đồng, ngày chi trả dự kiến 27/11. Tổng chi trả tiền mặt cả năm là 3.900 đồng một cổ phiếu, tương đương 1.112 tỷ đồng và 39% vốn điều lệ.
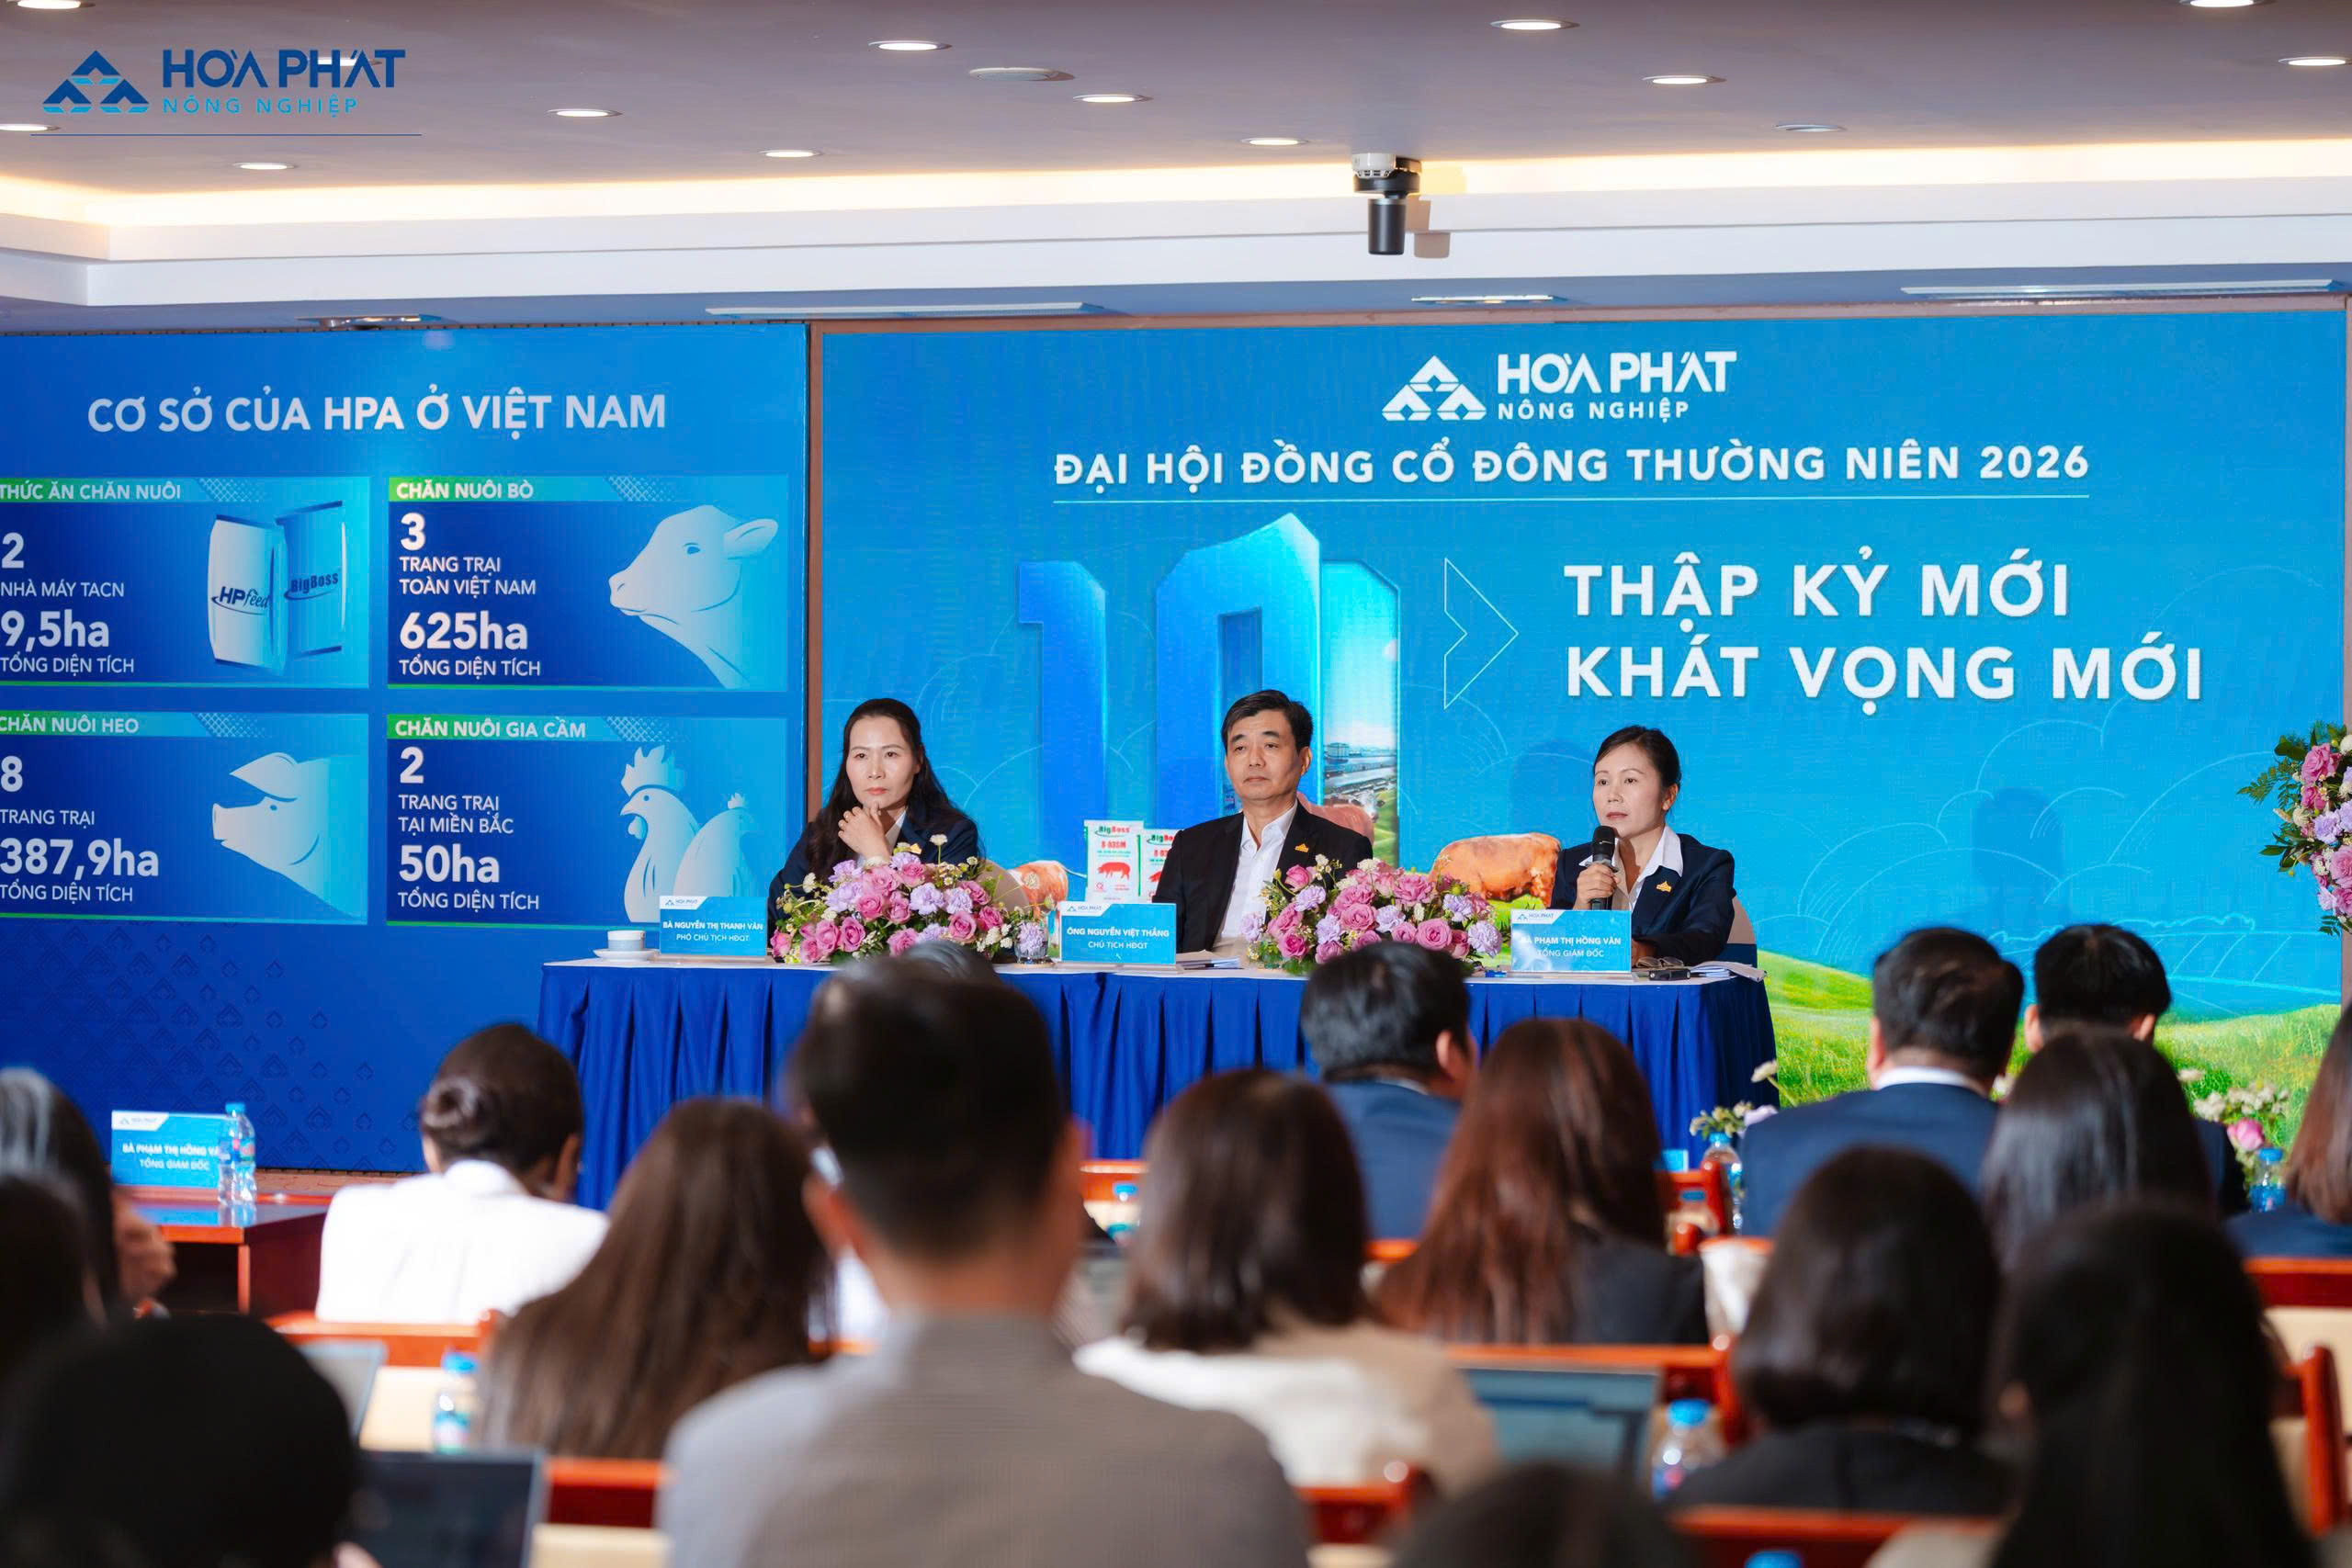
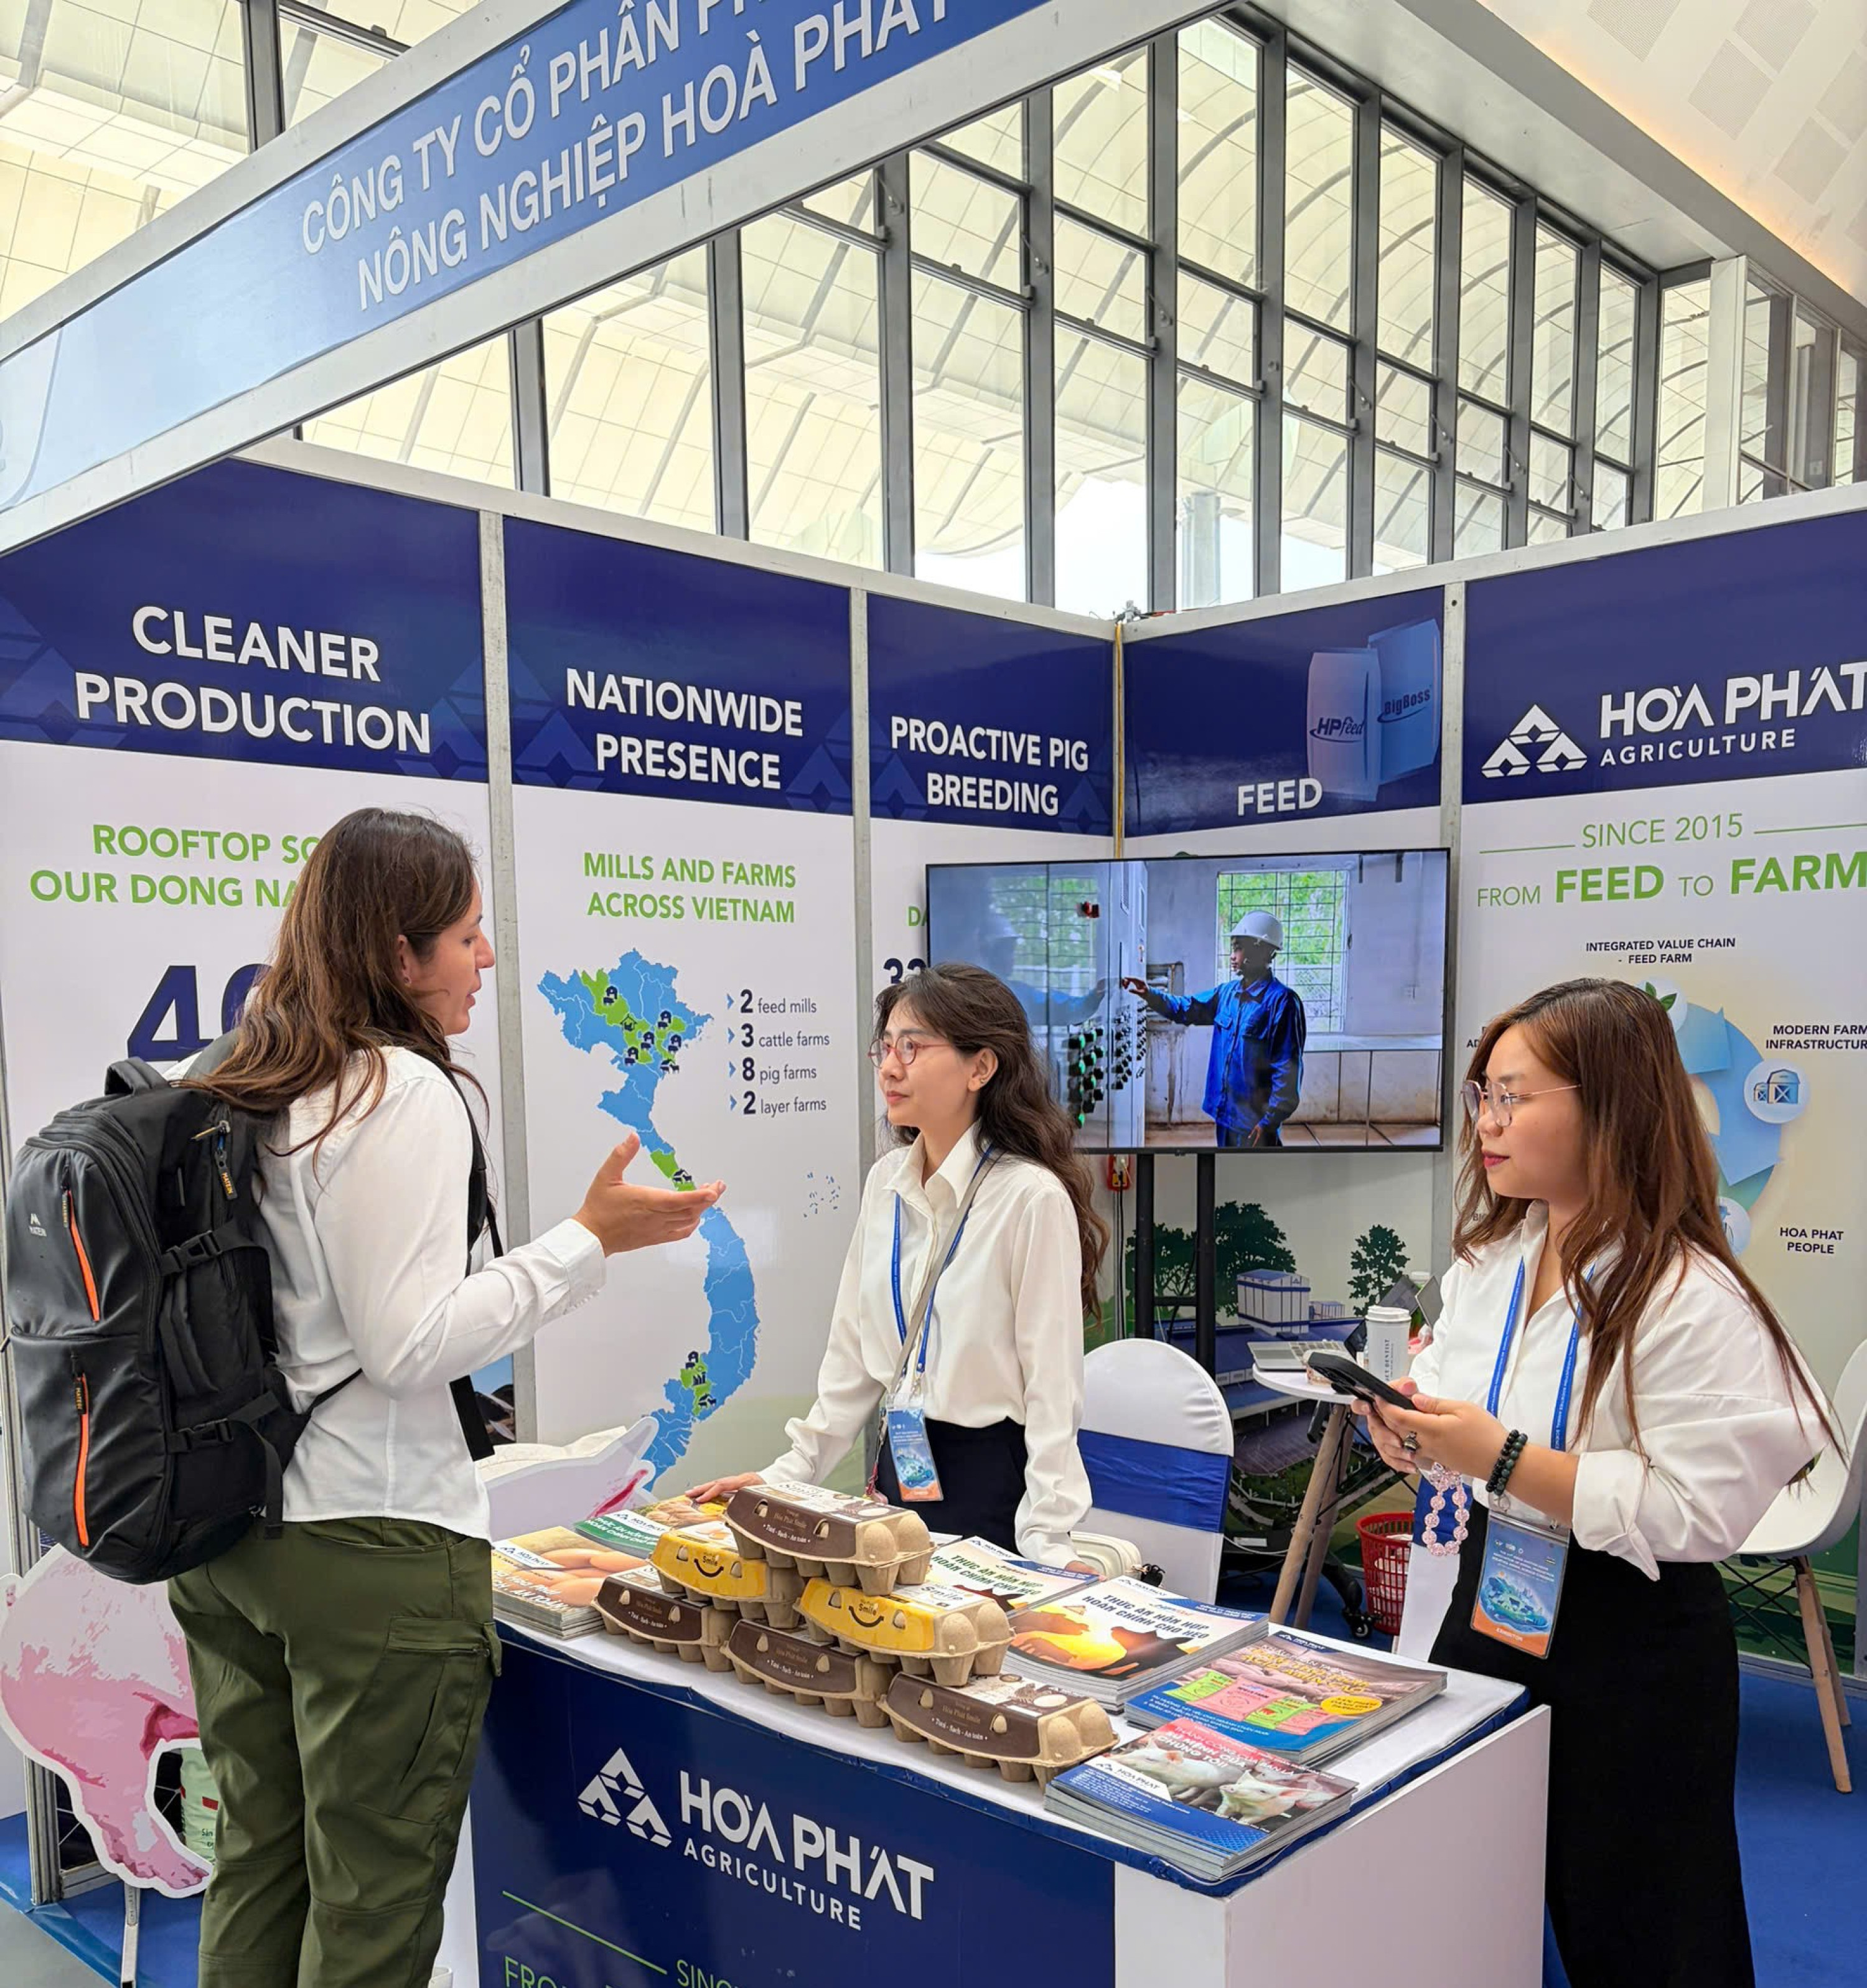
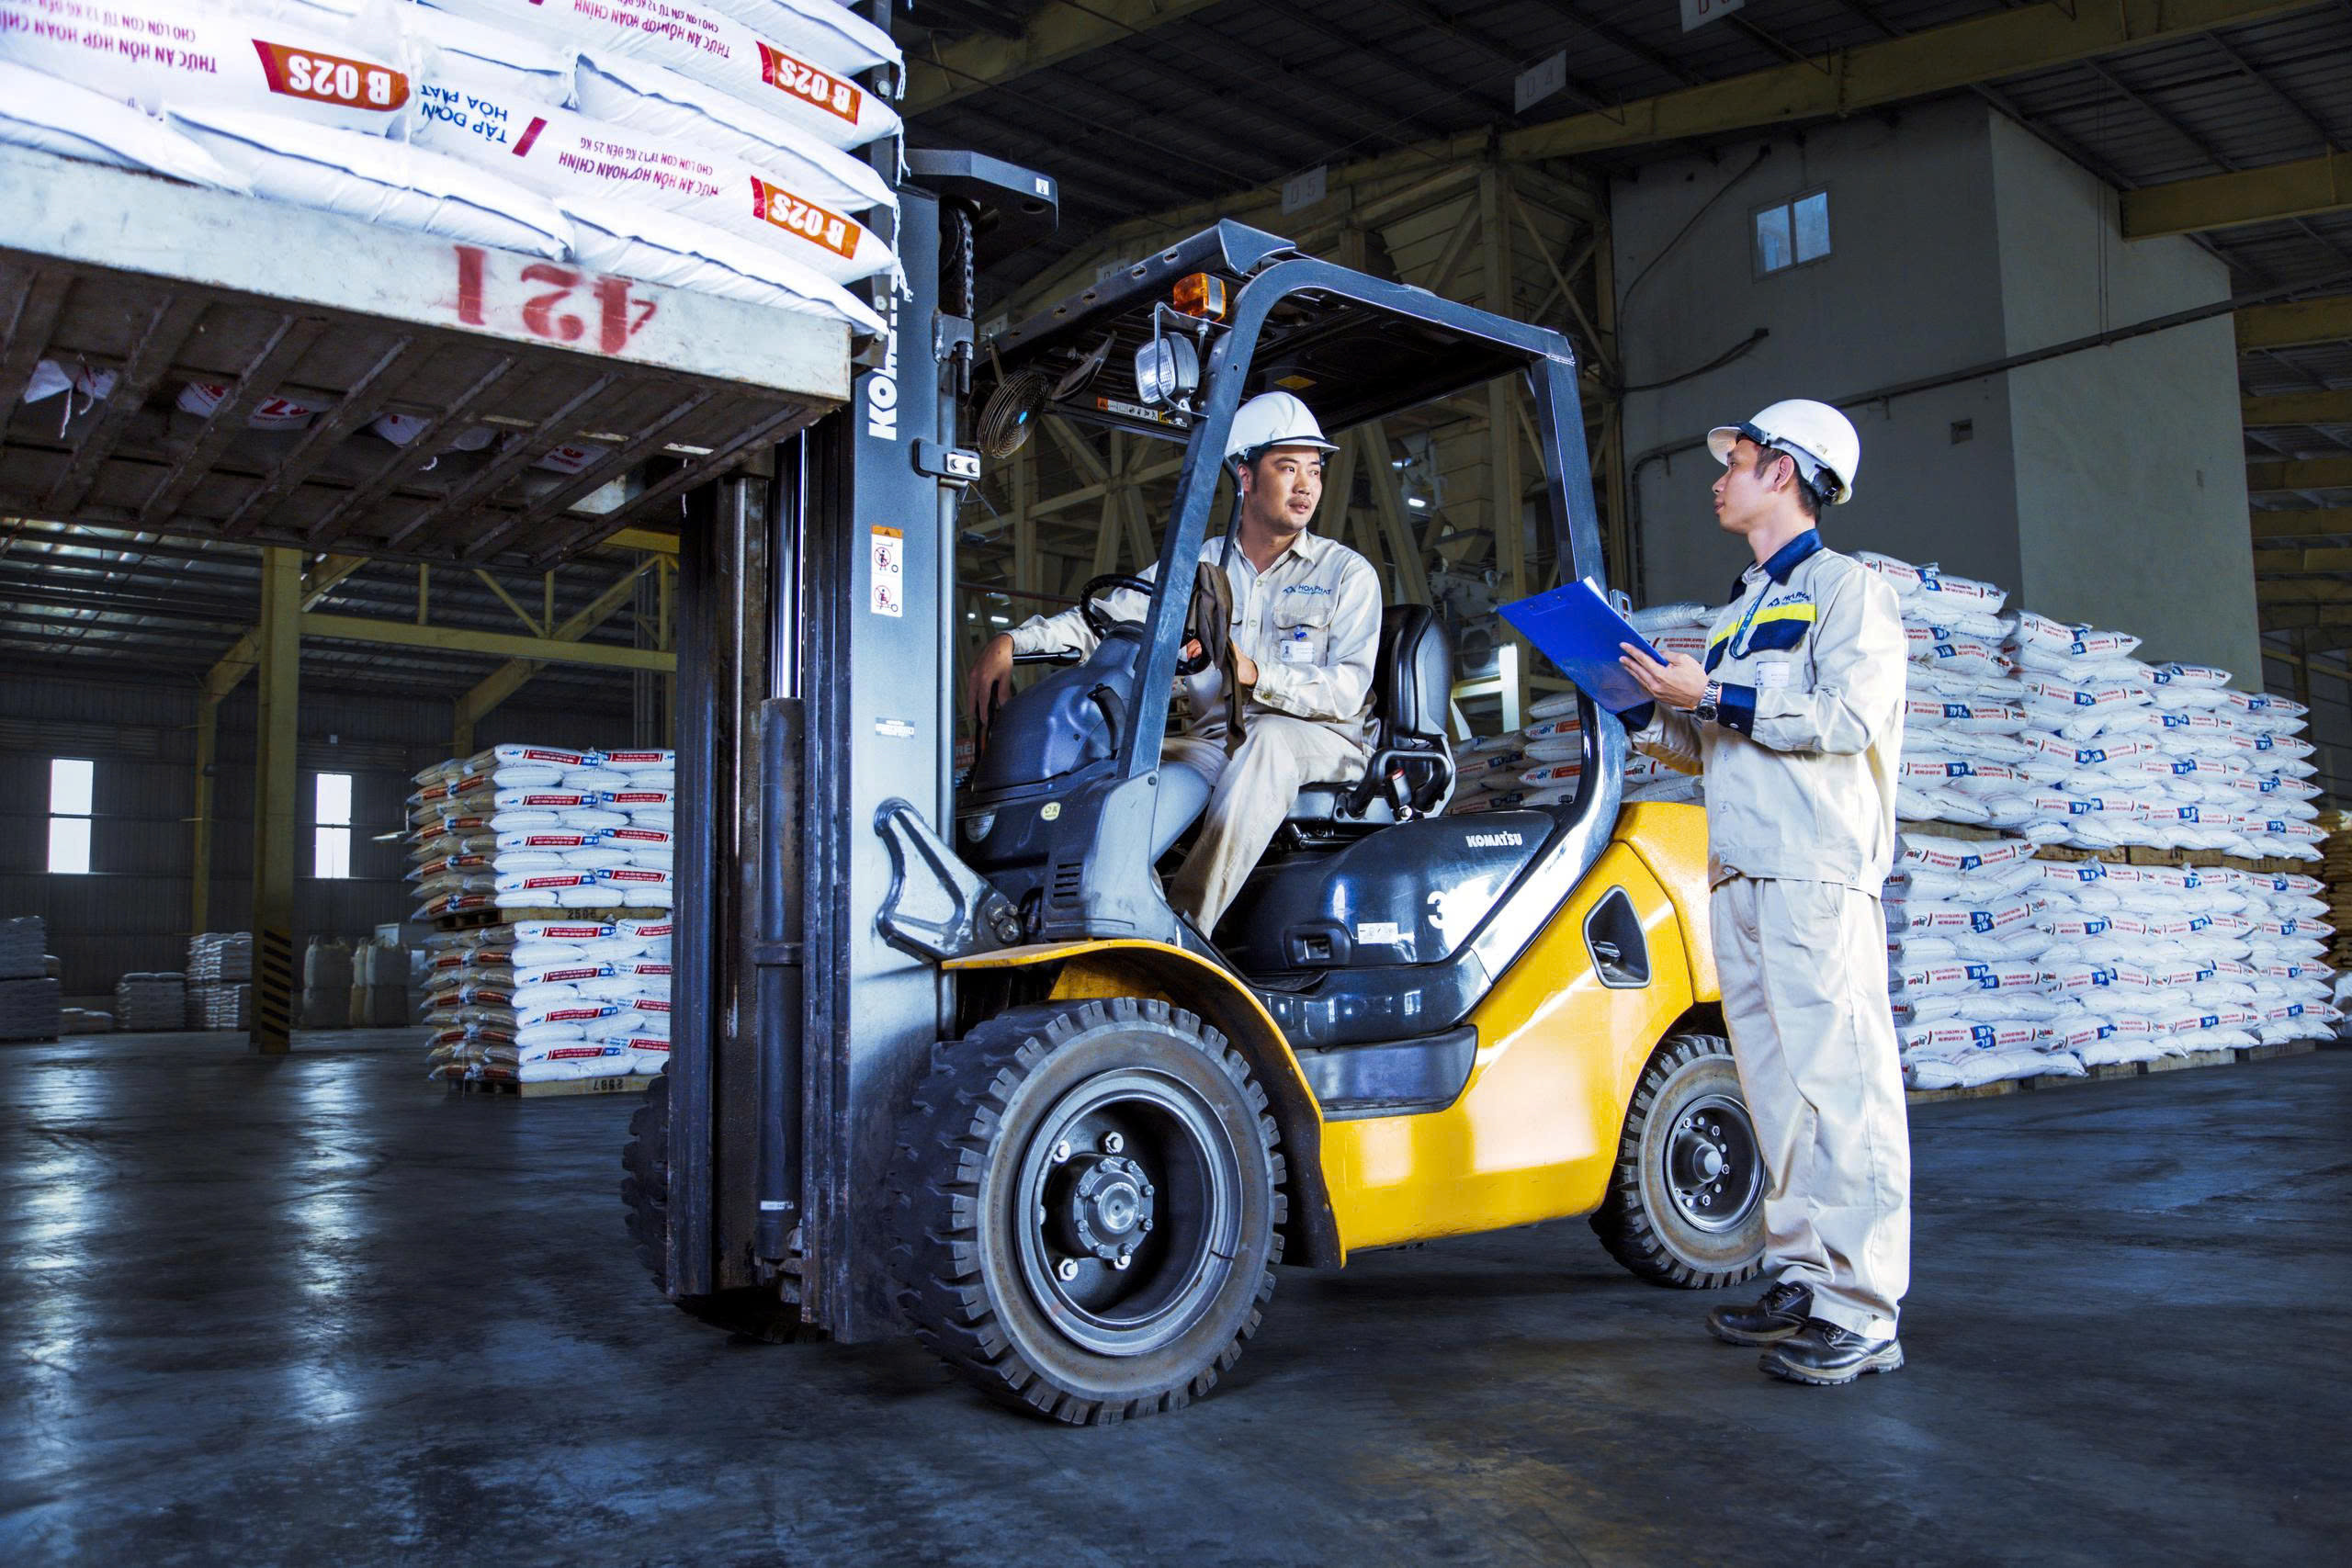
Gia nhập lĩnh vực nông nghiệp từ năm 2015 và niêm yết trên HOSE đầu năm 2026, HPA hiện vận hành hai nhà máy thức ăn chăn nuôi tổng công suất 600.000 tấn một năm, 8 trang trại heo với 387,9 ha, 3 trang trại bò với 625 ha và 2 trang trại gia cầm quy mô 1,2 triệu con tại Phú Thọ. Năng suất đàn nái đạt 33 đến 34 con cai sữa một nái một năm, so với mặt bằng 22 đến 26 con của Việt Nam.
Tại phần hỏi đáp, nhà đầu tư đã gửi rất nhiều câu hỏi tới ban lãnh đạo HPA. Dưới đây là những nội dung nhà đầu tư, cổ đông quan tâm tại webinar.
- Sau các quý đã qua trong năm, HPA đã hoàn thành bao nhiêu phần trăm kế hoạch cả năm và khả năng về đích của quý còn lại ra sao? HPA có điều chỉnh kế hoạch năm hay không?
Ban lãnh đạo HPA: 9 tháng đầu năm, HPA đạt 948 tỷ đồng lợi nhuận sau thuế, tương ứng 94% kế hoạch. Kế hoạch đề ra là 1.005 tỷ đồng lợi nhuận sau thuế. Với tình hình kinh doanh và tình hình thị trường quý IV, chúng tôi dự kiến hoàn thành kế hoạch lợi nhuận của năm đã đề ra.
Ngày 5/11, AgroMonitor tổ chức hội thảo chia sẻ về tình hình sản xuất của ngành, trong đó có nhận định tình hình thị trường chung 9 tháng đầu năm. Đặc biệt trong tháng 10, thị trường có một chủ đề rất nóng là giá heo giảm đột ngột và chu kỳ giảm kéo dài hơn mọi người dự kiến. Việc giá heo giảm sâu trong tháng 10 sẽ tác động đến tình hình kinh doanh quý IV của ngành chăn nuôi, trong đó mảng chăn nuôi heo chiếm tỷ trọng lớn.
Theo thông lệ, quý IV là quý có sản lượng và doanh thu lớn nhất trong năm, nhưng năm nay mọi việc dường như không diễn ra theo chu kỳ đó. Doanh thu và lợi nhuận quý IV của ngành nói chung được nhận định có thể kém hơn quý III. Với kế hoạch doanh thu và lợi nhuận đã đề ra, HPA sẽ bám sát và nỗ lực hoàn thành.
- Mảng nào trong các mảng kinh doanh đóng góp tăng trưởng chính trong quý? Có mảng nào sụt giảm không và nguyên nhân là gì?
Ban lãnh đạo HPA: Mảng chăn nuôi heo đóng góp lớn nhất cho HPA, thứ hai là mảng cám. Hai mảng này chiếm 94% lợi nhuận sau thuế.
Có hai mảng sụt giảm. Thứ nhất là chăn nuôi gia cầm, lợi nhuận giảm tới 65% so với cùng kỳ năm ngoái vì giá trứng năm nay không cao như năm trước. Thứ hai là chăn nuôi bò, sụt giảm mạnh về doanh thu. Nguồn cung của Úc không có lợi thế về giá nên chúng tôi chủ động kiểm soát sản lượng nhập từ năm 2025, vì vậy lượng bán ra quý III giảm. Tuy nhiên lợi nhuận mảng chăn nuôi bò quý III lại khá cao do mặt bằng giá bò thịt cao hơn cùng kỳ.
- Giá bán heo ra thị trường của HPA so với thị trường chung cao hơn, thấp hơn như thế nào? Vì sao có sự chênh lệch này?
Ban lãnh đạo HPA: Giá heo thịt và heo giống bán ra của HPA luôn ở top đầu thị trường. Với con heo giống, HPA bán cao hơn thị trường khoảng 150.000 đến 200.000 đồng một con.
Lợi thế này đến từ uy tín và chất lượng con giống mà HPA đã tạo dựng được. Trong những năm gần đây, với tình hình dịch bệnh, nhất là dịch tả heo châu Phi, heo giống của HPA được đánh giá rất cao về độ an toàn dịch bệnh, sức khỏe và tốc độ lớn. Khả năng tăng trọng vượt trội giúp người chăn nuôi rút ngắn được thời gian xuất chuồng khoảng 7 đến 10 ngày. Trong điều kiện dịch bệnh gắt gao, xuất chuồng sớm được ngày nào cũng là một lợi thế.
Từ chuồng hở cho đến các chuồng có điều kiện tương đương HPA, con heo giống HPA đều thích nghi rất tốt và phát huy được tốc độ tăng trưởng. Đây là một trong những lợi thế của HPA khi bán heo giống ra thị trường. Trong cơ cấu bán hàng hiện nay, tỷ lệ bán giống chiếm khoảng 30 đến 35% tổng sản lượng, phần còn lại là heo thịt. Heo thịt của HPA có ưu điểm nổi trội về chất lượng quầy thịt, tiềm năng tiếp tục tăng trưởng tốt với nhóm khách hàng mua heo nuôi gột.
- Giá heo hơi giảm sâu từ đầu tháng 10, với mức giá 46.000 đến 49.000 đồng một kg, các doanh nghiệp đã chạm điểm hòa vốn chưa? Với tình hình giá như vậy thì kết quả kinh doanh quý IV của HPA như thế nào?
Ban lãnh đạo HPA: Từ đầu tháng 10, giá heo đi xuống và có những thời điểm xuống khá sâu. Với mức giá này, cơ bản các công ty bắt đầu chạm điểm hòa vốn, còn trại của người dân thì lỗ. Với cơ cấu bán hàng của Hòa Phát, HPA vẫn có lãi.
Giá thành kế hoạch đầu năm của HPA khoảng 45.000 đồng một kg, con số đã thông tin tới nhà đầu tư trước đây. Trong năm, giá thành tăng lên do chi phí nguyên vật liệu và giá thức ăn tăng, nhưng giá thành của HPA vẫn ở mức thấp hơn mặt bằng chung.
Theo thông tin thị trường hiện nay, giá thành của một số trang trại lớn nuôi từ nái đã chạm ngưỡng 50.000 đồng một kg hoặc cao hơn. Với trại nuôi từ heo con, giá thành đã lên đến 55.000 đến 58.000 đồng một kg.
AgroMonitor dự báo giá heo bình quân quý IV sẽ về mức 52.800 đồng một kg. Theo nhận định của HPA, đây là mức giá khá tốt so với bối cảnh hiện tại.
Giá bán bình quân quý III/2026 của Hòa Phát khoảng 58.500 đồng một kg. Với mức dự báo 52.800 đồng một kg, kết quả kinh doanh quý IV sẽ bị ảnh hưởng và thấp hơn quý III. Tuy nhiên, ở mức giá đó Hòa Phát vẫn đảm bảo có lãi.
- Hiện nay cơ cấu nguồn heo hơi tại Việt Nam phân bổ như thế nào giữa các doanh nghiệp chăn nuôi theo quy mô công nghiệp và chăn nuôi theo quy mô nhỏ lẻ? Cụ thể tỷ trọng sản lượng heo hơi cung ứng ra thị trường của hai nhóm này như thế nào?
Ban lãnh đạo HPA: Theo ước tính, các công ty đang chiếm khoảng 45% quy mô đàn nái, các trại nhỏ và hộ chăn nuôi chiếm phần còn lại. Trong thời gian tới, khi quy định kê khai quy mô chăn nuôi được thực hiện đầy đủ, số liệu sẽ chính xác hơn. Số liệu AgroMonitor công bố ngày 5/11 phân tách giữa khối công ty với trang trại và nông hộ, theo đó khối công ty chiếm khoảng 44% và trang trại, nông hộ chiếm khoảng 56% đàn nái.
Tỷ trọng đàn nái của doanh nghiệp giảm nhẹ so với đầu năm do vừa qua ở miền Bắc, một số công ty gia công hoặc thuê trang trại bên ngoài đã trả lại các trang trại thuê của dân vì vấn đề môi trường và do trang trại không đáp ứng được điều kiện an toàn dịch bệnh. Phần trang trại trả lại này được các hộ chăn nuôi tiếp nhận và tái đàn, do vậy tỷ trọng đàn nái của nhóm trang trại và nông hộ tăng lên.
Cùng với lộ trình hoàn thiện công tác quản lý của Nhà nước, tới đây người chăn nuôi phải thực hiện kê khai chăn nuôi trên hệ thống thông tin quốc gia. Quy mô kê khai bắt đầu từ mức rất nhỏ, chỉ nuôi khoảng 5 con nái hoặc từ 25 con heo thịt trở lên đã phải kê khai. Khi đó, việc dự báo tổng cung và tổng đàn của ngành sẽ chính xác hơn, người tham gia thị trường nhận định sát hơn về tổng cung và cơ cấu ngành. Từ đó giúp cơ quan quản lý và nhà đầu tư có bức tranh rõ hơn khi nhận định thị trường.
- Tiến độ sửa chữa và đưa trại Minh Đức vào vận hành ra sao, dự kiến khi nào trại chạy hết công suất? Tiến độ trại Long Hà 2, khi nào chính thức có doanh thu và chạy hết công suất?
Ban lãnh đạo HPA: Trại Minh Đức đã sửa chữa xong và đã vào đàn, thông tin này đã chia sẻ với nhà đầu tư trước đó. Hiện trại đã có heo thịt xuất bán, việc lấp đầy đàn nái sẽ vào khoảng đầu quý II sang năm.
Trại Long Hà 2 đã xong phần chủ trương và đang hoàn thành nốt các thủ tục về đất đai, xây dựng. Dự kiến sau Tết Nguyên đán năm tới sẽ bắt đầu thả, số lượng heo giống để thả vào trại này đã có.
Khi Long Hà 2 chưa vận hành, HPA bán lượng heo con giống ra thị trường, thông tin này cũng đã chia sẻ trước đó với nhà đầu tư. Khi trại đi vào hoạt động sẽ tăng thêm doanh thu do bán heo thịt. Tỷ lệ lợi nhuận thu được ở khâu bán heo giống trong giai đoạn trại chưa hoạt động cũng là phần đóng góp vào doanh thu và lợi nhuận năm 2026.
- Hiện tại một số công ty đang dự kiến phát triển theo mô hình chăn nuôi cao tầng. Vậy HPA có kế hoạch đầu tư hoặc chuyển sang mô hình chăn nuôi nhà tầng trong thời gian tới hay không?
Ban lãnh đạo HPA: Hòa Phát chưa lựa chọn việc đầu tư hệ thống trang trại mới bằng nhà cao tầng, nhưng vẫn theo dõi rất sát sự phát triển của công nghệ. Nếu trong tương lai giải pháp công nghệ tốt, suất đầu tư tính toán phù hợp với quỹ đất Hòa Phát hiện có và có nhu cầu tăng đàn, công ty cũng có thể xem xét.
Việc phát triển heo cao tầng ở Trung Quốc đã rất rầm rộ. Phát triển đàn quá nhanh là một trong những lý do khiến Trung Quốc dư cung mấy năm gần đây và hơn một năm nay thua lỗ liên tục do giá heo giảm sâu. Năm 2019 đến 2020, khi dịch tả heo châu Phi xảy ra, cùng với quy định về môi trường thắt chặt và quỹ đất cho trang trại thiếu hụt, xu hướng xây dựng nhà cao tầng chăn nuôi bắt đầu rầm rộ. Khoảng hai năm trở lại đây, Trung Quốc đã phanh việc phát triển nhà cao tầng do vướng về suất đầu tư và chi phí vận hành, đồng thời để kiểm soát tổng đàn heo nái, đưa tổng đàn nái quay trở lại dưới 36 triệu con nhằm giảm nguồn cung. Tuy nhiên do năng suất sinh sản hiện nay cao hơn trước đây nên với quy mô 36 triệu nái, Trung Quốc vẫn dư cung.
Sau Covid, chúng tôi đã sang Trung Quốc để tìm hiểu mô hình nhà cao tầng cho chăn nuôi. Mô hình này có rất nhiều phiên bản và vẫn đang cần hoàn thiện.
Với Việt Nam, Hòa Phát cân nhắc trên ba khía cạnh. Thứ nhất là quỹ đất, cần đánh giá nhu cầu tăng quy mô đàn có đến mức phải xây các trang trại nhà tầng hay không. Thứ hai là quy chuẩn kỹ thuật cho mô hình này, trong đó có mật độ heo trên một đơn vị diện tích trang trại, hiện chưa được ban hành. Thứ ba là mức độ hoàn thiện của giải pháp công nghệ. Trung Quốc mới phát triển mô hình này 3 đến 4 năm, những module ban đầu vẫn đang được sửa chữa, cải tạo về khả năng kỹ thuật và thông gió, nên chưa thực sự có mô hình nhà cao tầng tối ưu. Đến nay cũng chưa có dự án nhà cao tầng nào được phê duyệt chính thức tại Việt Nam.
- Giá ngô và khô đậu tương tăng bao nhiêu phần trăm thì biên lợi nhuận của HPA bắt đầu chịu áp lực? HPA có chuyển phần giá tăng đó vào giá bán hay phải tự hấp thụ? Chiến lược mua nguyên liệu gối đầu của HPA giúp công ty tiết kiệm bao nhiêu chi phí so với mua nguyên liệu ngắn hạn?
Ban lãnh đạo HPA: Đặc thù ngành thức ăn chăn nuôi là khi giá đầu vào tăng, các công ty thường điều chỉnh tăng giá bán. Mức độ điều chỉnh nhiều hay ít phụ thuộc vào khả năng hấp thụ của thị trường ở thời điểm đó. Khi giá vật nuôi ở mức cao, người chăn nuôi có lãi thì công ty sản xuất có thể cấu thành toàn bộ phần giá nguyên liệu tăng lên vào giá bán. Khi thị trường không thuận lợi, công ty sản xuất và khách hàng chia sẻ một phần để đảm bảo hài hòa lợi ích giữa các bên.
Năm 2026 đã có bảy lần điều chỉnh tăng giá bán thức ăn chăn nuôi, mức cộng gộp lên tới trên 1.400 đồng một kg thức ăn các loại. Những tháng đầu năm, phần tăng giá được cấu thành vào giá bán. Từ cuối quý II trở lại đây, và trong tháng 10 có thêm một đợt tăng nữa, chúng tôi chia sẻ một phần với nhà chăn nuôi để hỗ trợ khó khăn. Vì thế lợi nhuận mảng thức ăn quý III giảm so với cùng kỳ.
Ngô và đậu là hai nguyên liệu chính trong khẩu phần thức ăn chăn nuôi, tuy nhiên vẫn có thể thay thế được phần nào. Ngô là nguyên liệu cung cấp năng lượng, có thể dùng lúa mì, sắn, cám gạo để thay thế, nhưng không thể thay hết. Vì vậy giá ngô tăng bao nhiêu thì ảnh hưởng đến lợi nhuận còn phụ thuộc vào giá của các nguyên liệu cùng loại, để chúng tôi quyết định tỷ trọng ngô, lúa mì hay sắn.
Khô đậu là nguyên liệu cung cấp đạm cũng tương tự. Trong giai đoạn quý II và quý III, giá khô đậu tăng cao, riêng tháng 9 tăng tới 20% so với tháng 1 nên phải sử dụng các nguồn nguyên liệu khác thay thế, chẳng hạn các loại khô cải, DDGS. Việc tăng giá khô đậu có ảnh hưởng đến giá thành vì đây là hai nguyên liệu chính, nhưng mức độ phụ thuộc vào giá các nguyên liệu khác để chúng tôi tổ hợp, cân đối khẩu phần sao cho tối ưu nhất về giá thành công thức.
Năm 2026, đơn vị nào không có tiềm lực về vốn mà mua nguyên liệu ngắn hạn thì bị ảnh hưởng rất nhiều. Với hàng ngô và khô đậu, mức giá chênh của năm 2026 giữa nhập khẩu trực tiếp hoặc mua xa với mua gần, mua hàng ngày có thể lên tới hơn 1.000 đồng một kg ngô hoặc 1.400 đồng một kg khô đậu. Hòa Phát có sản xuất nên mua dần, mua gối đầu, mục đích là trung hòa lô giá cao với lô giá thấp để đảm bảo an toàn cho sản xuất.
Việc mua gối đầu tác động bao nhiêu phần trăm trong giá thành thì chúng tôi không tính con số cụ thể, bởi phụ thuộc rất nhiều vào thời điểm mua. Với tình hình năm 2025, đối tác nào mua gần, mua ăn đong lại rất lợi thế do cung lớn hơn cầu tại thị trường trong nước lúc đó. Giá quốc tế có thể cao, nhưng khi lượng tồn trong nước tăng lên thì mua trong nước, mua gần sẽ có lợi thế hơn.
Vì vậy thời điểm mua của chúng tôi rất linh hoạt theo từng tháng, từng loại nguyên liệu, không cố định một tỷ lệ nào. Chúng tôi cũng không xác định được việc gối đầu, mua xa sẽ tác động tới bao nhiêu phần trăm, bởi việc mua đòi hỏi phải cảm nhận được giá thị trường, sống cùng thị trường và gắn với thị trường để quyết định thời điểm mua. 9 tháng đầu năm, mảng thức ăn chăn nuôi có tỷ suất lợi nhuận rất tốt, điều đó cho thấy chúng tôi đã cảm nhận đúng về giá và chọn đúng thời điểm mua.
- Nếu giá nguyên liệu thức ăn chăn nuôi tăng 10 đến 15% thì tác động làm tăng giá thành thức ăn lên bao nhiêu? HPA thường duy trì lượng tồn kho nguyên liệu thức ăn chăn nuôi khoảng bao nhiêu tháng để tối ưu chi phí?
Ban lãnh đạo HPA: HPA thiết lập khẩu phần và chọn nguyên liệu sử dụng dựa trên giá nguyên liệu cùng thành phần dinh dưỡng của từng loại. Do vậy mức tăng 15% hay bao nhiêu phần trăm cũng không cho ra một kết quả cố định về mức tăng giá thành, điều đó còn phụ thuộc vào giá các nguyên liệu thay thế khác.
HPA thiết lập mức tồn kho tối đa, tối thiểu cho tất cả các loại nguyên liệu cũng như công cụ dụng cụ cho nhà máy, mục đích là kiểm soát để tối ưu chi phí. Với nguyên liệu nhập khẩu, quy định tồn kho tối đa, tối thiểu có tính đến các yếu tố rủi ro về nguồn hàng, logistics và các vấn đề phát sinh khác. Mức tồn của chúng tôi khoảng 0,85 đến 1,5 tháng tùy thời điểm. Có thời điểm tồn cao vì cảm nhận giá lúc đó tốt nên chấp nhận lưu kho, có thời điểm để tồn thấp.
Hàng nông sản khá thô và cần nhiều diện tích nên không thể để tồn 5 tháng hay 3 tháng, thậm chí 2 tháng cũng khó vì cần diện tích rất lớn. Chất lượng nguyên liệu cũng bị ảnh hưởng bởi thời gian lưu kho, vì vậy chúng tôi tận dụng hàng mới bằng cách chia nhỏ các đơn mua và giao hàng làm nhiều lần để đảm bảo chất lượng tối ưu nhất.
- Giá nguyên liệu thức ăn chăn nuôi gồm ngô, đậu tương, lúa mì, cám gạo trong năm 2027 được doanh nghiệp đánh giá như thế nào?
Ban lãnh đạo HPA: Đây là các yếu tố chúng tôi đang xem xét để chuẩn bị xây dựng kế hoạch, bởi ngô, khô đậu tương, lúa mì, cám gạo là những nguyên liệu chính cấu thành thức ăn chăn nuôi. Từ giá thành thức ăn chăn nuôi, chúng tôi mới tính giá thành chăn nuôi.
Với ngô, đậu tương và lúa mì, nhận định hiện tại của chúng tôi cho năm 2027 là nguồn cung thế giới vẫn khá tốt. Tuy nhiên nhu cầu của thế giới vẫn là một ẩn số, bởi khi chiến sự ở Trung Đông chưa kết thúc thì rủi ro về logistics và đứt gãy chuỗi cung ứng vẫn hiện hữu bất kể lúc nào. Năm 2026, sự việc xảy ra tháng 3 và tháng 4 đã tạo ra một đợt đột biến về giá.
Sang năm 2027, khi chiến sự chưa kết thúc thì giá dầu có thể tăng cao hoặc giảm xuống mức 70 USD. Với kịch bản giá dầu tăng cao, những khó khăn đã xảy ra trong năm 2026 sang năm 2027 cũng sẽ gần như tương ứng. Giá có điều chỉnh nhiều lần như năm 2026 hay không thì theo các chuyên gia trong ngành và nhận định của chúng tôi, mặt bằng giá sẽ tương ứng với hiện tại, tức là tháng 10. Nghĩa là bình quân cả năm 2027 có thể tăng khoảng 5% so với năm 2026, tính chung các loại nguyên liệu cấu thành thức ăn chăn nuôi.
Giá ngô và khô đậu tương chịu ảnh hưởng rất nhiều, bởi khi giá dầu mỏ tăng thì nhu cầu nhiên liệu sinh học sẽ tăng để thay thế, góp phần giảm chi phí. Ẩn số về giá dầu sẽ quyết định cầu của ngô và khô đậu trên thế giới. Khi cầu cho nhiên liệu sinh học tăng lên thì nguồn cung cho mảng chăn nuôi giảm xuống, từ đó giá sẽ tăng lên.
Chúng tôi nhận định tình hình giá nguyên liệu năm 2027 không quá căng thẳng, không đến mức như kịch bản xấu là tăng tới 13%, mà xoay quanh mức tăng khoảng 5% so với năm 2026. Thông tin thị trường diễn biến khó lường nên chúng tôi sẽ tiếp tục cập nhật để nhận định chính xác hơn.
- Mảng bò Úc và trứng sạch có quy mô còn nhỏ so với mảng heo. Khi nào thì hai mảng này đạt điểm hòa vốn và có đóng góp đáng kể vào lợi nhuận chung?
Ban lãnh đạo HPA: Con số đóng góp vào lợi nhuận của hai mảng bò Úc và trứng thời gian gần đây còn khiêm tốn. Tuy nhiên trong hành trình 10 năm, mảng chăn nuôi bò Úc vỗ béo từng đóng góp rất lớn vào lợi nhuận HPA, chẳng hạn năm 2019 đóng góp tới 50% và năm 2020 đóng góp 26% lợi nhuận sau thuế của HPA.
Cơ sở hạ tầng cho mảng bò Úc đã sẵn sàng, HPA có thể tăng quy mô bất kể lúc nào do đã vận hành thành công chăn nuôi bò Úc theo tiêu chuẩn ESCAS. Khi mở rộng nguồn cung sang Thái Lan, chúng tôi cũng áp dụng tiêu chuẩn này để đảm bảo quản lý chất lượng và truy xuất nguồn gốc. Bất kể thời điểm nào thị trường tốt, mảng này sẽ bật lên rất nhanh.
Theo nhận định thị trường của AgroMonitor, trong vòng 3 đến 5 năm tới, tương lai của mảng bò thịt khá tươi sáng. Có thể trong một, hai năm tới, mảng bò thịt sẽ chiếm tỷ trọng lợi nhuận cao cho HPA, trợ lực khi mảng chăn nuôi heo sang chu kỳ giảm.
Từ năm 2025 trở lại đây, giá bò thịt ở mức khá cao và lợi nhuận rất tốt. Lý do là những năm trước đó giá rất thấp nên bà con chăn nuôi Việt Nam không nuôi nữa. Một phần khác là do không có diện tích để trồng cỏ, trồng ngô sinh khối nên quy mô đàn bò Việt Nam giảm. Nguồn trong nước khan hiếm nên phải nhập khẩu.
Từ năm 2025 trở lại đây, giá nhập khẩu bò Úc cũng liên tục cao. Lý do là nguồn hàng Brazil và Mỹ bị giảm, thiếu hụt lớn. Nguồn cung quốc tế giảm nên Úc hạn chế việc xuất khẩu bò hơi mà chuyển sang giết mổ để cung cấp cho thị trường Mỹ. Nhu cầu thịt bò Úc vì vậy tăng cao, giá bán được đẩy lên và đây là tiềm năng cho chúng tôi trong một vài năm tới.
Mảng gà đẻ trứng đóng góp nhỏ về doanh thu và lợi nhuận. Tuy nhiên đây là mảng rất quan trọng vì tạo ra sản lượng nền khoảng 5.000 tấn một tháng cho nhà máy thức ăn chăn nuôi, giúp nhà máy tối ưu chi phí. Khi HPA chưa phân phối sản phẩm bò và heo tới người tiêu dùng, mảng trứng giúp lan tỏa và phát triển thương hiệu HPA đến tận người tiêu dùng. Về giá trị vật chất, mảng gia cầm đẻ trứng có thể không lớn, nhưng giá trị thương hiệu mang lại đóng góp rất lớn cho HPA.
- Công ty có hướng tới mô hình 3F Feed, Farm, Food không? HPA hiện tại xây dựng chuỗi giá trị khép kín từ chăn nuôi, giết mổ, chế biến đến phân phối và bán lẻ thịt heo hay chưa?
Ban lãnh đạo HPA: Ngay từ đầu khi sang lĩnh vực nông nghiệp, HPA đã định hình sẽ xây dựng chuỗi khép kín Feed, Farm, Food và làm tới phân bón. Tuy nhiên ở thời điểm nào làm việc gì thì chúng tôi rất cân nhắc, bởi ưu thế của HPA là sản xuất quy mô lớn và sản xuất thô.
Chưa làm Food nhưng chúng tôi đã tập trung nghiên cứu thị trường và kênh phân phối ngay từ năm 2015, 2016 đến nay. Định hướng về Food là kết hợp với đối tác đã trong ngành để tối ưu hóa lợi thế của từng bên. Thời điểm triển khai chúng tôi vẫn đang xem xét, bởi nếu triển khai Food sớm hoặc trong mấy năm trở lại đây thì chắc chắn chưa đạt được hiệu quả, vì vậy chúng tôi chưa triển khai.
Hiện tại chúng tôi chưa làm đến giết mổ và bán lẻ thịt heo, mà đang kết hợp với đối tác để thực hiện giết mổ và phân phối. Ở phía Nam, chúng tôi đã có đối tác phân phối và bán hàng với thương hiệu Hòa Phát. Ở miền Bắc hiện tại thì chưa. Trong tương lai gần, chúng tôi có thể kết hợp với đối tác để phát triển hệ thống đó.
- Sau khi IPO huy động 1.257 tỷ đồng, HPA đã phân bổ chính xác số tiền này như thế nào? HPA cho biết vốn được dùng tái cơ cấu tài chính, bổ sung vốn lưu động và mở rộng sản xuất ra sao?
Ban lãnh đạo HPA: HPA phát hành 30 triệu cổ phiếu và thu về 1.257 tỷ đồng. Nguồn vốn được dùng để cơ cấu lại nguồn vốn, trả một phần vốn vay và bổ sung vốn lưu động. Mảng chăn nuôi heo được phân bổ 1.000 tỷ đồng, mảng chăn nuôi gà đẻ trứng 50 tỷ đồng và mảng chăn nuôi bò 157 tỷ đồng.
Đến ngày 3/11, chúng tôi đã hoàn thành việc sử dụng vốn và gửi báo cáo cho Ủy ban Chứng khoán Nhà nước và HOSE vào ngày 5/11. Sau khi tái cơ cấu tài chính và bổ sung vốn lưu động, công ty sẽ tiến hành các hoạt động đầu tư và các dự án mở rộng sản xuất trong thời gian tiếp theo, đúng lộ trình đã công bố tại IPO.
- Vốn đầu tư cho các dự án mở rộng đàn nái, đàn bò và nhà máy thức ăn chăn nuôi thứ ba huy động từ đâu? Vốn có vay ngân hàng hay hỗ trợ từ tập đoàn? Tỷ lệ nợ vay trên vốn chủ sở hữu hiện tại và mức trần đòn bẩy của HPA đặt ra là bao nhiêu?
Ban lãnh đạo HPA: Chúng tôi sử dụng nguồn vốn từ IPO cho kế hoạch mở rộng các trang trại và nhà máy, ngoài ra còn có nguồn từ khấu hao và xoay vòng một phần cho vốn lưu động. Quan điểm của Hòa Phát là phải đảm bảo an toàn về nguồn vốn vay. Tỷ lệ vay trên vốn chủ sở hữu được khống chế không vượt quá mức 50 trên 50.
- Kế hoạch kinh doanh sơ bộ năm 2027, doanh thu, lợi nhuận và kế hoạch chi trả cổ tức tiền mặt cho năm 2027 của doanh nghiệp sẽ như thế nào?
Ban lãnh đạo HPA: Từ tháng 10, chúng tôi đã bắt đầu tập hợp dữ liệu và thông tin để chuẩn bị xây dựng kế hoạch năm tiếp theo. Ở thời điểm này, chia sẻ sơ bộ có thể hơi sớm bởi chúng tôi cần thời gian xem xét kỹ lưỡng trước khi quyết định và công bố bất kỳ chỉ tiêu nào.
Với nhận định của thị trường chung, năm 2027 mảng chăn nuôi heo sẽ là một năm nhiều thách thức hơn. Năm 2026 khá thuận lợi về thiên thời. Mùa nồm ở miền Bắc là mùa hay có dịch bệnh thì năm nay không bị, mùa bão lũ quý III và quý IV năm 2025 rất khốc liệt thì năm nay khá yên, nhờ vậy dịch bệnh năm 2026 yên ổn hơn so với năm 2025. Với nhận định về khí hậu năm 2027, tình hình dường như sẽ không tốt như năm 2026. Mùa nóng có thể nóng nhiều hơn, mưa lũ cục bộ cuối năm nhiều hơn, nghĩa là nguy cơ dịch bệnh sẽ khốc liệt hơn so với năm 2026.
Ở mảng trứng, năm 2025 toàn ngành rất lạc quan nên tình trạng dư cung kéo dài sang năm 2026. Năm 2027 nguồn cung vẫn ở mức khá cao, đặc biệt phía Nam dư cung nhiều, phía Bắc đỡ hơn. Mảng gia cầm đẻ trứng vì vậy sẽ không tốt như năm 2025, có thể tương đương năm 2026. Mảng chăn nuôi bò thì có thể tốt hơn.
Từ những nhận định chung như vậy, chúng tôi phải kết hợp thông tin thị trường với các yếu tố nội tại để xây dựng một kế hoạch thật sát trước khi công bố. Chúng tôi sẽ công bố kế hoạch năm 2027 cho nhà đầu tư sớm nhất và khi đã công bố thì sẽ bám sát để thực hiện.
Cổ tức tiền mặt năm 2027 thực hiện như thông báo tại kỳ IPO, từ năm 2026 đến năm 2030 chúng tôi vẫn chi trả cổ tức bằng tiền mặt cho khoản lợi nhuận làm ra của năm đó. Chúng tôi sẽ thực hiện đúng cam kết này.
Những nội dung trao đổi tại webinar mang tính cập nhật thông tin từ doanh nghiệp. Nhà đầu tư quan tâm đến hoạt động và tiềm năng đầu tư của HPA có thể theo dõi thêm các công bố thông tin chính thức của công ty để có cơ sở đánh giá và đưa ra quyết định đầu tư phù hợp.